Memiliki rumah sendiri menjadi salah satu tujuan keuangan jangka panjang bagi banyak pekerja dan keluarga muda. Namun, harga properti di wilayah Tangerang dan sekitarnya membuat calon pembeli perlu menyiapkan strategi keuangan sejak dini.
Salah satu pilihan yang bisa dipertimbangkan adalah membeli rumah melalui program Kredit Pemilikan Rumah (KPR) subsidi Fasilitas Likuiditas Pembiayaan Perumahan (FLPP).
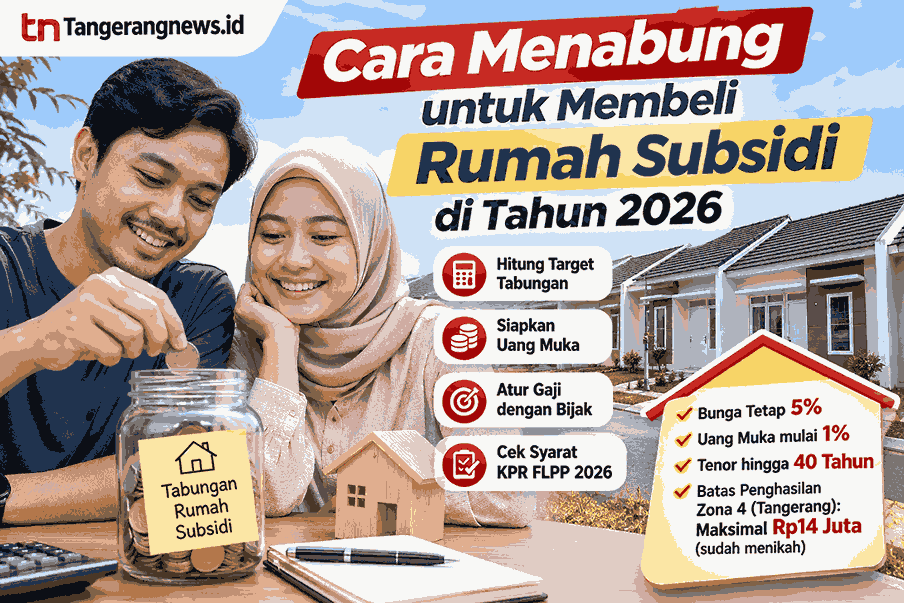
Program pemerintah ini menawarkan sejumlah kemudahan, mulai dari suku bunga tetap 5 persen untuk rumah tapak, uang muka mulai 1 persen, hingga jangka waktu cicilan yang dapat mencapai 40 tahun sesuai ketentuan program.
Meski demikian, calon pembeli tetap perlu menyiapkan dana awal dan memastikan kemampuan keuangan sebelum mengajukan KPR.
Lantas, bagaimana cara menabung untuk membeli rumah subsidi 2026 di Tangerang? Berapa uang yang harus dikumpulkan setiap bulan? Berikut panduan dan simulasinya.
1. Kenali Ketentuan Rumah Subsidi 2026 di Tangerang
Sebelum mulai menabung, calon pembeli perlu memahami ketentuan program rumah subsidi yang berlaku.
Berdasarkan informasi resmi Badan Pengelola Tabungan Perumahan Rakyat (BP Tapera), KPR FLPP untuk rumah tapak memiliki sejumlah fasilitas berikut:
- Suku bunga tetap sebesar 5 persen.
- Uang muka mulai dari 1 persen dari harga rumah.
- Jangka waktu cicilan maksimal hingga 40 tahun sesuai ketentuan.
- Pembebasan PPN sesuai ketentuan program.
Ketentuan tersebut dapat diperiksa melalui halaman resmi BP Tapera:
https://www.tapera.go.id/kpr-flpp/
Perlu diketahui, Tangerang termasuk wilayah Jabodetabek atau Zona 4 dalam ketentuan batas penghasilan masyarakat berpenghasilan rendah (MBR).
Berdasarkan ketentuan yang berlaku pada 2026, batas penghasilan maksimal Zona 4 adalah:
| Status pemohon | Batas penghasilan per bulan |
|---|---|
| Belum menikah | Rp12 juta |
| Sudah menikah | Rp14 juta |
Ketentuan ini mengacu pada regulasi Kementerian Perumahan dan Kawasan Permukiman (PKP) mengenai kriteria MBR.
Calon pembeli dapat membaca regulasinya melalui:
https://peraturan.bpk.go.id/Details/350751/permen-pkp-no-1-tahun-2026
Selain memenuhi batas penghasilan, calon penerima juga harus memenuhi persyaratan lain, termasuk belum memiliki rumah dan belum pernah menerima subsidi atau bantuan pembiayaan perumahan dari pemerintah.
2. Jangan Hanya Menargetkan Uang Muka 1 Persen
Salah satu daya tarik KPR FLPP adalah uang muka yang dapat dimulai dari 1 persen harga rumah.
Sebagai ilustrasi, apabila calon pembeli memilih rumah dengan harga Rp185 juta, perhitungannya menjadi:
- Harga rumah: Rp185.000.000
- Uang muka 1 persen: Rp1.850.000
- Sisa pembiayaan sebelum komponen lain: Rp183.150.000
Namun, calon pembeli sebaiknya tidak hanya menyiapkan uang muka. Masih ada kemungkinan pengeluaran untuk biaya administrasi, pemeriksaan dokumen, biaya akad atau notaris apabila dikenakan, kebutuhan pindahan, perlengkapan rumah, serta pengeluaran lain sesuai ketentuan bank dan pengembang.
Karena itu, menyiapkan dana awal lebih besar dari uang muka minimum dapat menjadi strategi yang lebih aman.
Sebagai contoh, calon pembeli bisa menetapkan target tabungan awal Rp15 juta, Angka tersebut merupakan target perencanaan pribadi, bukan ketentuan resmi pemerintah ataupun biaya wajib pembelian rumah subsidi.
3. Simulasi Menabung untuk Membeli Rumah Subsidi
Setelah menentukan target dana, langkah berikutnya adalah membuat jadwal menabung yang realistis.
Misalnya, seseorang ingin mengumpulkan Rp15 juta untuk persiapan membeli rumah subsidi.
Berikut simulasi tabungan berdasarkan jangka waktu:
| Target waktu | Tabungan per bulan |
|---|---|
| 6 bulan | Rp2.500.000 |
| 12 bulan | Rp1.250.000 |
| 18 bulan | Rp833.333 |
| 24 bulan | Rp625.000 |
| 30 bulan | Rp500.000 |
Simulasi tersebut belum memperhitungkan bunga tabungan maupun imbal hasil investasi. Jika calon pembeli sudah mempunyai tabungan Rp3 juta, kebutuhan dana berikutnya menjadi Rp12 juta.
Apabila target pengumpulan dana ditetapkan selama 12 bulan, jumlah yang perlu disisihkan sekitar Rp1 juta setiap bulan. Dengan perhitungan seperti ini, target pembelian rumah menjadi lebih terukur.
4. Atur Gaji agar Tabungan Rumah Tidak Terpakai
Kesalahan yang sering terjadi ketika seseorang menabung adalah menunggu sisa uang pada akhir bulan.
Padahal, pengeluaran rumah tangga bisa berubah-ubah dan sering kali membuat rencana menabung tidak berjalan.
Cara yang lebih efektif adalah memindahkan uang tabungan segera setelah menerima gaji.
Contohnya, seseorang memiliki penghasilan bersih Rp5 juta per bulan.
Pembagian anggaran sederhana dapat dibuat seperti berikut:
| Pos pengeluaran | Anggaran |
|---|---|
| Tabungan rumah | Rp750.000 |
| Kebutuhan pokok | Rp2.500.000 |
| Transportasi dan komunikasi | Rp700.000 |
| Kebutuhan keluarga | Rp650.000 |
| Dana darurat dan lainnya | Rp400.000 |
| Total | Rp5.000.000 |
Pembagian tersebut hanya contoh. Setiap keluarga perlu menyesuaikan anggaran berdasarkan jumlah tanggungan, biaya tempat tinggal, transportasi, dan kebutuhan sehari-hari.
Agar lebih disiplin, gunakan rekening terpisah untuk tabungan rumah dan jangan mengambil uang tersebut untuk kebutuhan konsumtif.
5. Siapkan Dana Darurat Sebelum Mengambil KPR
Mempunyai uang muka belum tentu berarti kondisi keuangan sudah siap untuk membeli rumah. Setelah akad kredit, pemilik rumah akan memiliki kewajiban membayar cicilan setiap bulan.
Di luar cicilan, ada kebutuhan lain seperti listrik, air, transportasi, biaya perawatan rumah, dan pengeluaran keluarga. Karena itu, calon pembeli sebaiknya tetap memiliki dana darurat. Sebagai langkah awal, dana darurat dapat dikumpulkan secara bertahap hingga mencapai beberapa bulan pengeluaran rutin.
Jangan sampai seluruh tabungan habis untuk membayar biaya awal pembelian rumah sehingga tidak ada cadangan ketika terjadi keadaan mendesak.
6. Manfaatkan Penghasilan Tambahan untuk Mempercepat Target
Jika penghasilan utama belum cukup untuk mencapai target tabungan, mencari pemasukan tambahan dapat menjadi pilihan.
Beberapa alternatif yang bisa dipertimbangkan antara lain:
- Menjalankan usaha makanan atau minuman.
- Menjadi reseller produk.
- Mengambil pekerjaan lepas sesuai keterampilan.
- Menawarkan jasa berdasarkan keahlian profesional.
- Menjual barang yang sudah tidak digunakan.
Sebagai simulasi, seseorang memperoleh tambahan penghasilan Rp500.000 setiap bulan dan menyimpannya secara konsisten. Dalam satu tahun, tambahan tabungan yang terkumpul mencapai Rp6 juta. Jika digabungkan dengan tabungan rutin dari gaji, target dana pembelian rumah bisa tercapai lebih cepat.
Namun, perhitungkan juga biaya operasional dan waktu yang dibutuhkan untuk memperoleh penghasilan tambahan.
7. Cari Rumah Subsidi Resmi di Wilayah Tangerang
Setelah mempunyai target tabungan, calon pembeli dapat mulai mencari lokasi rumah subsidi.
Jangan terburu-buru memilih rumah hanya karena ditawarkan dengan harga murah.
Periksa lokasi, akses jalan, transportasi umum, fasilitas kesehatan, sekolah, pasar, serta kondisi lingkungan sekitar.
Calon pembeli juga dapat memanfaatkan Sistem Informasi Kumpulan Pengembang (SiKumbang) untuk melihat informasi perumahan dan pengembang yang terdaftar.
Akses melalui:
https://sikumbang.tapera.go.id/
Sementara itu, informasi program perumahan dan fasilitas pembiayaan dapat diperiksa melalui portal resmi:
Pastikan informasi unit, pengembang, harga, dan ketersediaan rumah dikonfirmasi kembali sebelum membayar uang pemesanan.
8. Hitung Kemampuan Cicilan Sebelum Mengajukan KPR
Selain menyiapkan uang muka, calon pembeli harus memperhitungkan kemampuan membayar cicilan.
Jangan mengambil pembiayaan hanya karena merasa cicilan terlihat ringan.
Sebagai ilustrasi sederhana, apabila penghasilan keluarga Rp5 juta per bulan, calon pembeli perlu memastikan cicilan rumah tidak mengganggu kebutuhan pokok, biaya transportasi, pendidikan anak, dan kewajiban lainnya.
Gunakan fasilitas simulasi KPR pada portal resmi pemerintah:
Calon pembeli juga dapat meminta simulasi langsung dari bank penyalur KPR FLPP.
Perhatikan jumlah cicilan, tenor, biaya awal, ketentuan asuransi, serta kewajiban lain sebelum menyetujui pembiayaan.
Perlu diingat, persetujuan KPR tetap bergantung pada pemeriksaan dokumen dan analisis kelayakan oleh bank.
9. Waspadai Penawaran Rumah Subsidi yang Tidak Jelas
Tingginya minat masyarakat terhadap rumah subsidi juga perlu diimbangi dengan kehati-hatian.
Jangan mudah percaya terhadap pihak yang menjanjikan persetujuan KPR tanpa pemeriksaan dokumen atau meminta sejumlah uang dengan alasan mempercepat pencairan.
Sebelum melakukan pembayaran:
- Pastikan identitas pengembang dan proyek perumahan.
- Periksa informasi perumahan melalui SiKumbang.
- Minta rincian harga dan biaya secara tertulis.
- Pastikan rekening pembayaran merupakan rekening resmi pihak yang berwenang.
- Baca dokumen pemesanan dan perjanjian sebelum menandatangani.
Jika menemukan penawaran yang mencurigakan, lakukan konfirmasi kepada bank penyalur atau instansi terkait.
Kesimpulan
Menabung untuk membeli rumah subsidi 2026 di Tangerang membutuhkan perencanaan yang matang. Calon pembeli perlu menentukan target dana awal, menyisihkan penghasilan secara rutin, menyiapkan dana darurat, dan menghitung kemampuan membayar cicilan dalam jangka panjang.
Program KPR FLPP dapat menjadi alternatif bagi masyarakat berpenghasilan rendah yang memenuhi persyaratan. Namun, uang muka 1 persen bukan berarti seluruh biaya pembelian rumah hanya sebesar itu.
Dengan disiplin mengatur keuangan dan memeriksa informasi melalui kanal resmi pemerintah, masyarakat dapat mempersiapkan pembelian rumah pertama secara lebih aman.
Penulis: Alfathu Kabiru Rifa’i, S.Ak.
Alfathu Kabiru Rifa’i merupakan pimpinan, redaktur, dan penulis TangerangNews.id yang berfokus pada rubrik bisnis, keuangan, serta pemberdayaan UMKM.
Baca profil lengkap penulis: https://tangerangnews.id/profil-penulis-alfathu-kabiru-rifai-s-ak/